di: Carta&Cartiere
Il settore cartario e l’intera filiera della carta e della grafica hanno ribadito con forza la necessità di una politica industriale europea capace di tenere insieme sostenibilità, competitività, energia, investimenti e valorizzazione dell’economia circolare.
È questo il messaggio emerso dalle assemblee pubbliche di Assocarta e Federazione Carta e Grafica, svoltesi a Roma, che hanno offerto una lettura ampia e articolata dello stato del comparto e delle principali sfide che attendono l’industria italiana.
Da un lato, Assocarta ha posto al centro il tema della competitività del settore cartario, oggi messa sotto pressione dai costi energetici, dall’impatto dell’ETS e da una concorrenza europea e globale non sempre equilibrata. Dall’altro, Federazione Carta e Grafica ha allargato lo sguardo all’intera filiera, evidenziando il ruolo industriale, economico e culturale di un sistema che comprende carta, cartone, stampa, cartotecnica, packaging, converting e tecnologie per la grafica.
Il quadro che emerge è quello di una filiera solida, integrata e strategica per il Made in Italy, ma chiamata a misurarsi con un contesto complesso. Nel 2025 la filiera Carta e Grafica ha registrato un fatturato complessivo di 26,3 miliardi di euro, in flessione del 2,3% rispetto all’anno precedente, mantenendo tuttavia un saldo commerciale positivo pari a 2,7 miliardi di euro. Il sistema è composto da circa 15.400 imprese e 162.000 addetti, rappresenta l’1,2% del prodotto interno lordo nazionale e costituisce una delle più importanti espressioni della manifattura italiana.
Nel settore cartario, la situazione presenta segnali contrastanti. Nel 2025 i consumi nazionali di carte e cartoni sono cresciuti del 3,3%, raggiungendo 10 milioni di tonnellate, mentre la produzione si è ridotta del 2,2%, attestandosi a 7,8 milioni di tonnellate. Il fatturato del comparto è sceso del 5,2%, a 7,9 miliardi di euro, mentre le importazioni sono aumentate del 7,5% e le esportazioni hanno registrato una flessione del 3,5%. Le maggiori contrazioni produttive hanno interessato le carte per usi grafici, in calo del 10,3%, seguite dalle carte per usi igienico-sanitari, diminuite del 2,2%, e dal packaging, sostanzialmente stabile ma in lieve calo dello 0,3%. Solo il comparto delle specialità ha registrato una crescita, pari all’1,4%.
A livello di filiera complessiva, la debolezza delle vendite interne della produzione nazionale, diminuite del 3,3%, e la crescita delle importazioni, aumentate del 6,7%, hanno inciso sui risultati dell’anno. L’export ha invece sostanzialmente tenuto, con una lieve flessione dello 0,6%, confermando la capacità delle imprese italiane di presidiare i mercati internazionali, pur in un contesto caratterizzato da una crescente pressione competitiva.
Un sistema industriale tra i più importanti d’Europa
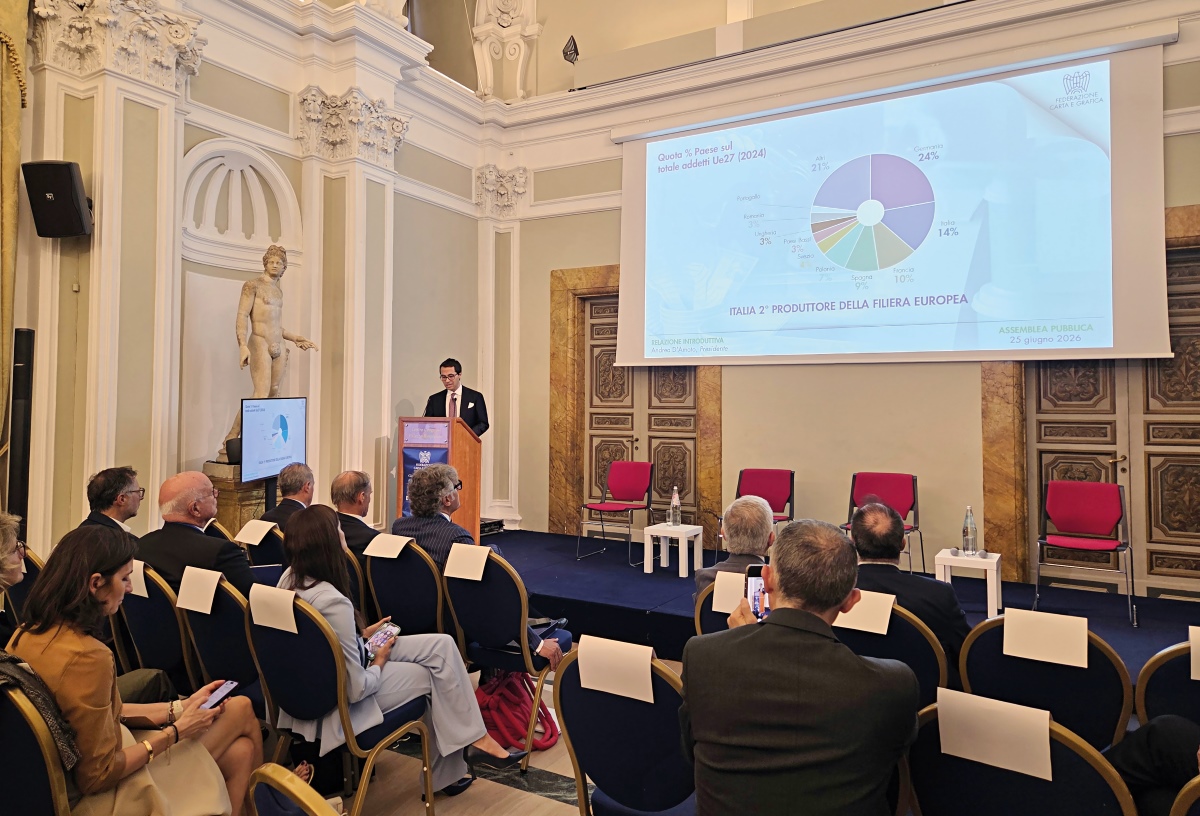
La filiera italiana della carta e della grafica si conferma uno dei principali sistemi industriali europei del comparto. L’Italia si colloca stabilmente al secondo posto in Europa dopo la Germania e rappresenta oltre il 14% dell’occupazione dell’intera filiera europea. Non si tratta, come ha sottolineato Andrea D’Amato, Presidente di Federazione Carta e Grafica, di una specializzazione marginale o di una nicchia produttiva, ma di uno dei pilastri manifatturieri europei della carta, della grafica e del packaging.
La peculiarità italiana risiede nella presenza, sul territorio nazionale, di tutti gli anelli della catena del valore: dalla produzione di carta e cartone alle tecnologie per la stampa e il converting, dalla stampa agli imballaggi, fino alle lavorazioni specialistiche e ai servizi ad alto valore aggiunto. Questa integrazione industriale rappresenta uno dei principali vantaggi competitivi del sistema italiano, perché consente scambi continui di competenze, innovazione e qualità produttiva tra fornitori di materia prima, costruttori di tecnologie, trasformatori e utilizzatori finali.
Nel caso del packaging, la filiera italiana esprime una delle eccellenze continentali. La sua articolazione comprende produttori di materie prime, tecnologie per la stampa e il converting, trasformazione dei substrati, confezionamento dei beni e collegamento diretto con settori fondamentali del Made in Italy. L’industria alimentare italiana, nel 2025, ha raggiunto un fatturato di 204 miliardi di euro e un export di circa 60 miliardi; nello stesso anno, l’industria farmaceutica ha registrato 74 miliardi di fatturato e oltre 69 miliardi di esportazioni. Numeri che evidenziano il ruolo essenziale del packaging nel garantire sicurezza, qualità, conservazione e competitività delle produzioni italiane nel mondo.
La filiera italiana continua, inoltre, a distinguersi per la propria vocazione internazionale. Il 63% delle esportazioni è destinato ai mercati dell’Unione Europea, mentre il restante 37% raggiunge mercati extra-UE. Una diversificazione geografica che rappresenta uno dei principali fattori di resilienza del comparto.
Il modello cartario italiano tra circolarità e decarbonizzazione
Il settore cartario italiano è uno dei principali esempi di economia circolare del Paese. L’89% delle materie prime impiegate proviene da fonti rinnovabili o secondarie, il 99% dell’acqua viene riciclato, il 91% dell’energia elettrica è autoprodotto tramite cogenerazione e il 98% delle fibre vergini è certificato da catene di custodia sostenibili.
A livello europeo, l’Italia si conferma il secondo produttore di carte e cartoni, al pari della Svezia e dopo la Germania, il secondo utilizzatore di carta da riciclare e il primo produttore di carte per usi igienico-sanitari. Gli imballaggi in carta e cartone vengono riciclati stabilmente oltre l’85%, consentendo al Paese di raggiungere con largo anticipo gli obiettivi europei fissati per il 2030. Le fibre secondarie rappresentano una quota determinante delle fibre utilizzate dall’industria cartaria nazionale, che si conferma tra i principali riciclatori europei. A livello nazionale, il riciclo della carta rappresenta il 43% dei materiali riciclati nell’ambito del sistema CONAI.
Secondo Assocarta e Federazione Carta e Grafica, questo patrimonio industriale deve essere riconosciuto come un fattore di competitività, non come un elemento accessorio. La sostenibilità del settore non è infatti un obiettivo astratto, ma il risultato di investimenti, impianti, competenze e modelli produttivi costruiti nel tempo.
L’esperienza italiana del riciclo rappresenta un modello europeo di successo che deve essere preservato e valorizzato. Per questo, l’attuazione delle normative europee, a partire dal Regolamento sugli imballaggi e i rifiuti di imballaggio (PPWR), viene considerata un passaggio decisivo. Il comparto chiede che l’applicazione delle nuove regole avvenga nel rispetto degli equilibri raggiunti, garantendo certezza del diritto alle imprese ed evitando derive burocratiche o interpretazioni tecniche che possano penalizzare materiali e applicazioni già oggi riciclabili e ampiamente riciclati.
ASSOCARTA
Fondata nel 1888, Assocarta è l’Associazione imprenditoriale che rappresenta le aziende italiane produttrici di carta, cartoni e paste per carta. Aderisce a Confindustria e riunisce imprese che rappresentano oltre il 90% della produzione nazionale del settore. L’Associazione promuove lo sviluppo e la competitività dell’industria cartaria italiana, rappresentandone gli interessi presso le istituzioni nazionali ed europee. Attraverso CEPI (Confederation of European Paper Industries), contribuisce inoltre alla definizione delle politiche comunitarie che riguardano il comparto cartario.
FEDERAZIONE CARTA & GRAFICA
Fondata nel 2017, Federazione Carta e Grafica è diventata Federazione di Settore riconosciuta da Confindustria dal gennaio 2024. Rappresenta i comparti industriali e associa le aziende di Acimga, per le macchine per la grafica e la cartotecnica; Assocarta, per carta e cartone; e Assografici, per stampa, cartotecnica, trasformazione e imballaggio flessibile. Comieco e Unione GCT Milano ne fanno parte in qualità di soci aggregati.
Il nodo del PPWR e della regolamentazione europea
Il PPWR rappresenta uno dei terreni più delicati del confronto tra industria e istituzioni europee. La filiera italiana non contesta l’obiettivo della sostenibilità, ma mette in guardia dal rischio che esso venga perseguito attraverso approcci ideologici o non sufficientemente ancorati alla realtà industriale e ai dati scientifici.
Durante il lungo iter del regolamento, il comparto ha sostenuto la necessità di considerare l’imballaggio non soltanto come un rifiuto da gestire a fine vita, ma come uno strumento essenziale per la protezione dei prodotti, la sicurezza, la conservazione degli alimenti, la logistica, l’informazione al consumatore e la riduzione dello spreco alimentare. Concentrarsi esclusivamente sul fine vita dell’imballaggio significherebbe ignorarne il valore complessivo.
La filiera ha inoltre evidenziato che materiali diversi richiedono modelli diversi di gestione del fine vita. Per la carta, il riciclo rappresenta il modello ambientalmente più efficiente. Per questo, viene considerato grave il rischio che, nella fase applicativa del regolamento, interpretazioni tecniche o ideologiche possano alterare l’equilibrio raggiunto dal co-legislatore europeo.
Particolare attenzione viene posta sugli imballaggi compositi a base carta, sui cartoni per bevande e su altre applicazioni che garantiscono shelf-life ai prodotti sensibili e deperibili, oltre che sul packaging flessibile, spesso caratterizzato da leggerezza, efficienza logistica e funzione fondamentale nella conservazione dei prodotti. La sostenibilità, secondo la filiera, non può trasformarsi in una contrapposizione ideologica contro materiali, applicazioni o specifici oggetti fisici. Al contrario, deve valorizzare le filiere industriali che hanno già investito e dimostrato di saper raggiungere concretamente gli obiettivi di riciclo e circolarità.
In questa prospettiva, viene chiesta la non riapertura del PPWR, per evitare di rimettere in discussione il merito e gli equilibri raggiunti. Un provvedimento così complesso può essere attuato in modo sostenibile solo garantendo chiarezza, certezza delle regole e tempi realistici di adeguamento.
Energia ed ETS: il rischio per la competitività
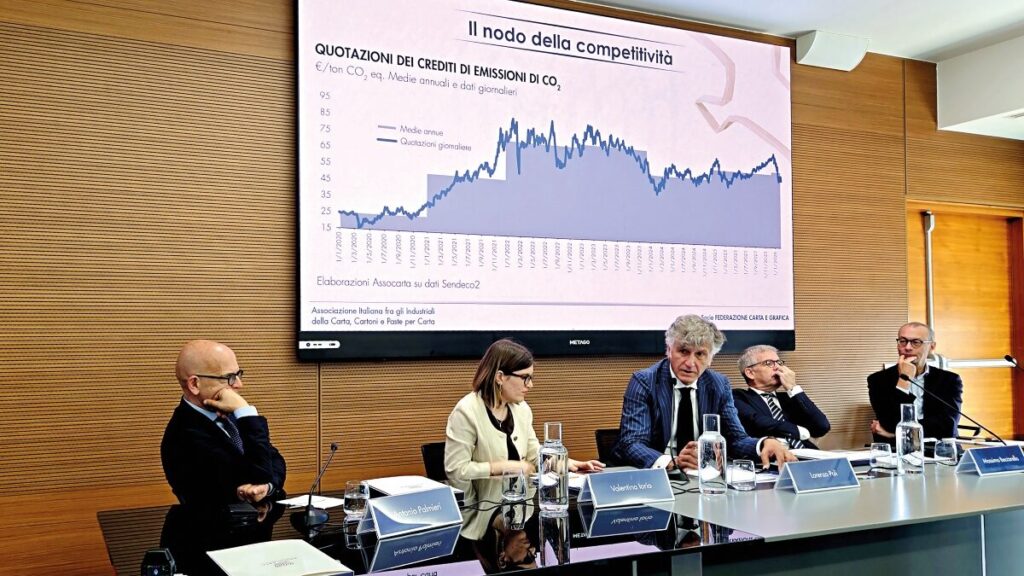
Il tema energetico è emerso come una delle principali criticità per l’industria cartaria. Assocarta ha evidenziato come il settore operi in un contesto di forte pressione sui costi, con impianti utilizzati solo al 75% della capacità produttiva. Già oggi l’ETS incide per quasi il 4% del fatturato di un’industria che deve sostenere costi energetici pari all’11,6%.
La possibile riduzione del 50% dei benchmark ETS rischia di aggravare ulteriormente il quadro. Secondo Assocarta, il peso dei costi della CO₂ potrebbe passare da circa 1 miliardo di euro nel quinquennio, pari al 10% del valore aggiunto, fino al 13%. A questo si aggiunge il costo del gas, che nel 2025 ha raggiunto l’11,6% del fatturato e che, in presenza delle recenti tensioni internazionali, potrebbe attestarsi tra il 15% e il 20% nel 2026.
La richiesta è chiara: rivedere i benchmark ETS e impedire che uno strumento nato per accompagnare la transizione ambientale si trasformi in un fattore di perdita di competitività per l’industria europea. La decarbonizzazione non può tradursi in deindustrializzazione, ma deve diventare un’opportunità per rafforzare capacità produttiva, innovazione e autonomia strategica europea.
Nel corso dell’Assemblea Assocarta è intervenuto Enrico Letta, Presidente del Jacques Delors Institute, con un contributo dedicato alla necessità di costruire un vero Mercato Unico dell’Energia come leva strategica per la competitività europea. Il dibattito è proseguito con il confronto tra Massimo Beccarello, Professore Associato CESISP dell’Università Milano Bicocca, e Aurelio Regina, Vicepresidente Confindustria per l’Energia, sul Sistema ETS e sulla necessità di coniugare sostenibilità ambientale, realizzabilità industriale e strategicità per il sistema produttivo nazionale. Le conclusioni sono state affidate a Federico Boschi, Capo Dipartimento Energia del MASE, che ha richiamato l’importanza di una strategia condivisa tra istituzioni e imprese per accompagnare la transizione energetica e digitale del Paese.
Anche Federazione Carta e Grafica ha richiamato la necessità di ridurre strutturalmente il costo dell’energia, accelerare il collegamento tra produzione da fonti rinnovabili e sistema industriale, favorire una decarbonizzazione competitiva e non punitiva, potenziare la rete e lavorare per un vero mercato unico europeo dell’energia, capace di eliminare le asimmetrie competitive tra i Paesi membri.
Il paradosso del riciclo di prossimità
Accanto al tema energetico, Assocarta ha evidenziato il paradosso del riciclo di prossimità. Pur utilizzando per il 70% carta proveniente dalla raccolta differenziata, l’Italia esporta circa un quarto di questa materia prima, che viene trasformata all’estero e poi reimportata sotto forma di prodotto finito. Questa dinamica lascia inutilizzato il 25% della capacità nazionale di riciclo, con un costo stimato di 1,4 miliardi di euro e una perdita di circa 1.400 posti di lavoro.
Secondo Assocarta, è urgente introdurre un meccanismo di titoli per gli utilizzatori di carta da riciclare, capace di valorizzare i benefici derivanti dall’impiego di materia prima riciclata in termini di minori consumi energetici e riduzione delle emissioni climalteranti.
Tali titoli dovrebbero essere assegnati agli impianti in proporzione alla quantità di carta riciclata immessa sul mercato e riconosciuti anche ai fini del raggiungimento degli obiettivi di decarbonizzazione.
Il principio è quello di mettere circolarità e decarbonizzazione al centro della politica economica, in linea con quanto previsto dal Circular Economy Act. Le cosiddette “miniere urbane” rappresentano infatti una risorsa strategica, soprattutto per Paesi europei deficitari di materie prime naturali.
L’esperienza italiana dimostra che il riciclo può creare valore, occupazione e competitività industriale, a condizione che venga incentivato e salvaguardato.
Investimenti, tecnologie e transizione industriale
La transizione ecologica non può prescindere dalla transizione tecnologica. È questo uno dei messaggi più forti emersi dalla relazione del Presidente di Federazione Carta e Grafica, Andrea D’Amato. Gli obiettivi europei di sostenibilità possono rappresentare un’opportunità per rilanciare gli investimenti, in particolare quelli in ricerca e sviluppo, ma solo se accompagnati da strumenti semplici, stabili e realmente applicabili.
La Federazione rappresenta anche un settore strategico della meccanica italiana: quello delle tecnologie per la stampa, il converting e il packaging. Un comparto che negli anni scorsi ha beneficiato degli incentivi Industria 4.0 e che, grazie a quegli strumenti, ha sostenuto innovazione, occupazione e competitività.
Un nuovo ciclo di investimenti industriali è oggi considerato decisivo non solo per la competitività delle imprese, ma anche per la qualità ambientale delle produzioni europee. Il Piano Transizione 5.0 nasceva con ambizioni rilevanti, ma ha incontrato difficoltà applicative. I nuovi incentivi introdotti con la legge di bilancio stanno a loro volta scontando ritardi attuativi, complessità burocratiche, incertezze interpretative e difficoltà operative che rischiano di rallentare proprio quegli investimenti che dovrebbero accelerare la modernizzazione del sistema industriale.
Un piano di incentivazione funziona quando le imprese comprendono rapidamente cosa possono fare e in quali tempi. Norme semplici, chiare e immediatamente applicabili sono una condizione essenziale. Se prevalgono dubbi, attese e complessità amministrative, il rischio è bloccare il mercato e rallentare gli investimenti in beni strumentali, con effetti negativi sull’intera filiera industriale.
Carta, stampa e cultura nell’era digitale
Il tema della competitività industriale si intreccia con un altro aspetto centrale: il valore culturale della carta e della stampa in una società sempre più digitale. Federazione Carta e Grafica ha ribadito che difendere la lettura su carta, l’informazione stampata e la cultura materiale non significa difendere il passato, ma tutelare strumenti fondamentali per la diffusione della conoscenza, la qualità dell’apprendimento e la formazione delle nuove generazioni.
La relazione di Andrea D’Amato ha richiamato il contributo delle neuroscienze, della pedagogia e di numerose ricerche scientifiche che evidenziano come la lettura su carta e la scrittura a mano favoriscano comprensione, concentrazione, memorizzazione e sviluppo cognitivo, soprattutto nei giovani.
La Federazione non si pone in contrapposizione al digitale, ma richiama l’attenzione sui rischi legati all’eccesso di digitalizzazione. Non tutta la digitalizzazione è automaticamente sinonimo di progresso: in alcuni casi può tradursi in trasferimento di costi e complessità sui cittadini, o addirittura in una nuova forma di esclusione sociale. Basti pensare ai foglietti illustrativi dei farmaci, ai manuali d’istruzione disponibili soltanto online o a tutti quei processi che presuppongono competenze digitali non sempre diffuse in modo uniforme nella popolazione.
Vi è inoltre un tema ambientale ancora aperto: il reale impatto del mondo digitale, dalla produzione dei dispositivi elettronici ai data center, fino ai consumi energetici legati allo sviluppo dell’intelligenza artificiale. Per questo, Federazione Carta e Grafica continuerà a promuovere una riflessione pubblica sul corretto equilibrio tra mondo analogico e mondo digitale, anche insieme all’Osservatorio Carta, Penna e Digitale della Fondazione Einaudi e alle associazioni degli editori.
La Federazione propone inoltre di avviare una riflessione concreta sulla possibilità di introdurre forme di detrazione fiscale per le spese culturali sostenute dai cittadini, in particolare per l’acquisto di libri e giornali, analogamente a quanto avviene per altre spese di interesse pubblico, come quelle mediche o per l’istruzione. Investire in cultura significa infatti investire nella salute cognitiva e mentale, nella qualità democratica e nella crescita civile del Paese.
Una filiera da difendere come bene industriale e sociale
Le assemblee pubbliche di Assocarta e Federazione Carta e Grafica hanno mostrato con chiarezza come il futuro della carta non possa essere letto soltanto attraverso indicatori produttivi o ambientali. La filiera rappresenta industria, economia circolare, tecnologia, packaging, stampa, cultura, informazione e occupazione qualificata. È una parte concreta del bene comune, perché tiene insieme crescita economica, coesione sociale e qualità della vita.
Senza imballaggi non esisterebbero la logistica moderna, la sicurezza della catena alimentare e la corretta conservazione di molti beni. Senza carta verrebbe meno una componente essenziale dell’economia circolare. Senza stampa si indebolirebbero la diffusione della conoscenza, l’autorevolezza dell’informazione e l’apprendimento consapevole. Senza le tecnologie prodotte dalle imprese italiane non esisterebbero molti dei processi industriali che consentono al Made in Italy di competere sui mercati internazionali.
Il messaggio conclusivo è quindi netto: senza industria non c’è sostenibilità, senza competitività non c’è industria e senza cultura materiale – fatta di carta, libri, informazione, imballaggi e conoscenza – non esiste una società davvero libera e consapevole.
Difendere la filiera della carta, della stampa e dell’imballaggio significa difendere una parte essenziale del futuro industriale, culturale ed europeo del Paese. Per questo, il comparto chiede all’Italia e all’Europa regole certe, politiche energetiche competitive, strumenti di investimento efficaci, una regolamentazione ambientale fondata su dati scientifici e una piena valorizzazione del modello italiano di economia circolare.
Back